Sair deste siteEsc ×2Saltar para o conteúdo
FIRE · Financial Resilience

Training Pills

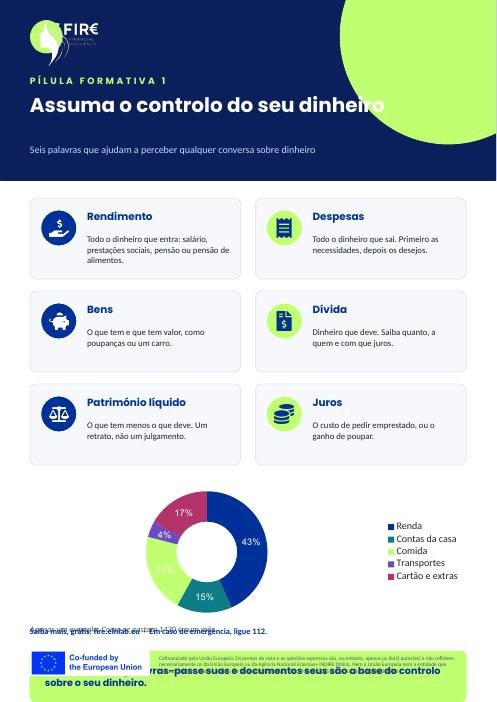
As Pílulas de Formação FIRE são seis lições curtas sobre o dinheiro no dia a dia. Cada uma tem um vídeo curto, uma infografia, um clipe de 60 segundos, um carrossel para redes sociais, uma ficha de uma página e um questionário. Use-as num workshop, sozinha ou nas redes sociais.

Infográfico: Assuma o controlo do seu dinheiro

O vídeo desta pílula ainda não está online. O infográfico e a ficha estão prontos.

Pílula 1 · 5 min

Compreender e controlar as suas finanças

Nesta pílula

  • Conhecer seis palavras básicas do dinheiro, de rendimento a juros
  • Perceber porque o dinheiro em seu nome, com acesso próprio, lhe dá controlo
  • Fazer um primeiro retrato do seu dinheiro: o que entra e o que sai

Mini questionário

Qual destas frases sobre independência financeira é verdadeira?
  1. Exige um salário alto
  2. É ter acesso, conhecimento e controlo ✓
  3. É nunca pedir dinheiro emprestado
  4. É só para mulheres sem companheiro

Independência não depende de quanto tem. É chegar ao seu dinheiro, conhecer os seus números e fazer as suas escolhas.

O que é o património líquido?
  1. O seu salário mensal
  2. O que tem menos o que deve ✓
  3. O dinheiro na sua carteira
  4. Os juros de um empréstimo

Património líquido são bens menos dívidas. Pode ser negativo. É informação útil, não um julgamento.

Porque é importante ter uma conta bancária em seu nome?
  1. Os bancos fazem preços mais baixos
  2. Só a senhora tem acesso ao dinheiro e o gere ✓
  3. Nunca precisa de orçamento
  4. Esconde dinheiro dos impostos

Se outra pessoa controla o seu acesso, controla o seu dinheiro. Uma conta sua, com acesso próprio, mantém-no nas suas mãos.
Ir mais longe

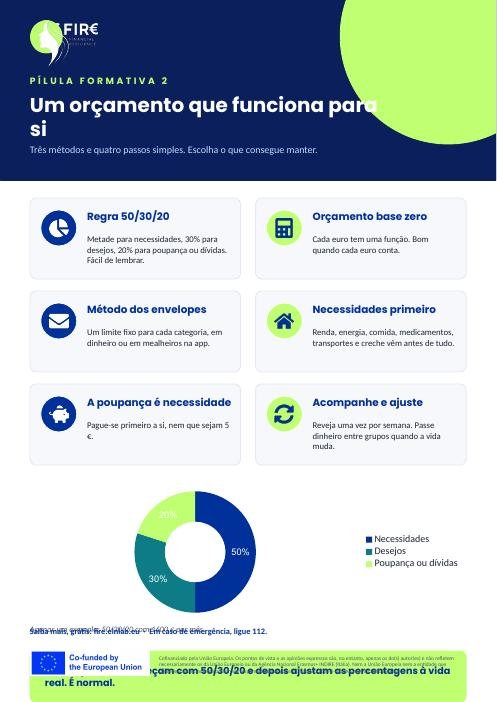
Infográfico: Um orçamento que funciona para si

O vídeo desta pílula ainda não está online. O infográfico e a ficha estão prontos.

Pílula 2 · 5 min

Fazer um orçamento para ter estabilidade financeira

Nesta pílula

  • Ver o orçamento como um plano que lhe dá o controlo, não um castigo
  • Comparar três métodos: 50/30/20, base zero e envelopes
  • Fazer um orçamento simples em quatro passos e revê-lo todas as semanas

Mini questionário

Na regra 50/30/20, para que servem os 20%?
  1. Renda e comida
  2. Comer fora
  3. Poupança ou pagar dívidas ✓
  4. Presentes

Na regra 50/30/20, metade vai para necessidades, 30% para desejos e 20% para poupança ou pagar dívidas.

O orçamento da Nadia corre mal num mês. Qual é o melhor passo a seguir?
  1. Desistir do orçamento
  2. Ajustar o plano e continuar ✓
  3. Pedir emprestado para os desejos
  4. Deixar de ver o saldo

Um orçamento é uma ferramenta, não um exame. A vida real muda, por isso ajusta-se o plano e continua-se.

Qual destas despesas é normalmente uma necessidade?
  1. Uma subscrição de streaming
  2. A renda ✓
  3. Comer fora
  4. Trocar de telemóvel

As necessidades mantêm a vida a andar: casa, energia, comida, medicamentos, transportes e creche.

Ir mais longe

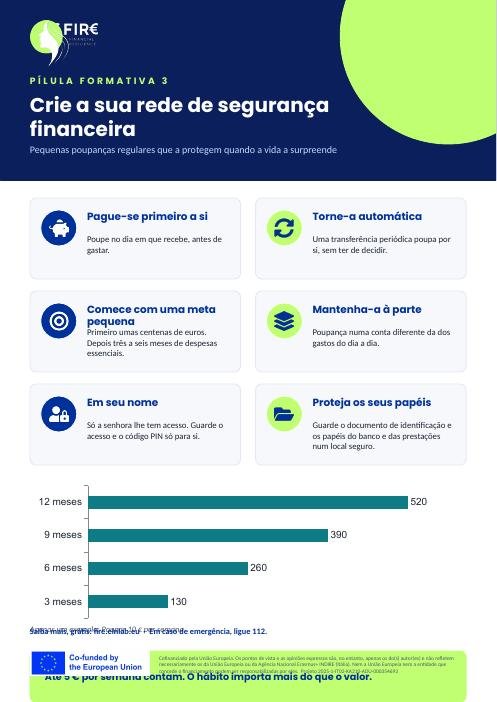
Infográfico: Crie a sua rede de segurança financeira

O vídeo desta pílula ainda não está online. O infográfico e a ficha estão prontos.

Pílula 3 · 4 min

Proteger as suas poupanças e criar uma rede de segurança financeira

Nesta pílula

  • Perceber o que é um fundo de emergência e porque a protege
  • Começar a poupar pouco, com hábitos que resultam também em meses difíceis
  • Manter as poupanças à parte, em seu nome e a salvo de outras pessoas

Mini questionário

Para que serve um fundo de emergência?
  1. Férias e mimos
  2. Despesas inesperadas e crises ✓
  3. Desejos de cada mês
  4. Emprestar à família

Um fundo de emergência cobre imprevistos, para que uma crise não a empurre para dívidas ou dependência.

O que quer dizer «pagar-se primeiro a si»?
  1. Comprar algo bom no dia do ordenado
  2. Poupar um pouco assim que recebe ✓
  3. Pagar as contas com atraso
  4. Ter todo o dinheiro em notas

Poupar no dia em que recebe, antes de gastar, torna o hábito fácil e regular.

Qual é o local mais seguro para a sua poupança?
  1. Uma conta conjunta que outra pessoa controla
  2. Uma conta à parte, só em seu nome ✓
  3. Com o seu companheiro
  4. A mesma conta das contas da casa

Poupança em seu nome, separada dos gastos, é mais fácil de proteger e mais difícil de usar sem querer.

Ir mais longe

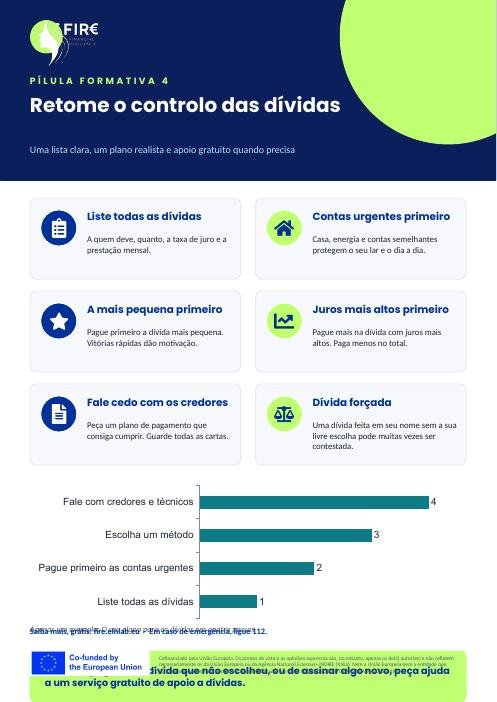
Infográfico: Retome o controlo das dívidas

O vídeo desta pílula ainda não está online. O infográfico e a ficha estão prontos.

Pílula 4 · 5 min

Gerir dívidas e recuperar financeiramente

Nesta pílula

  • Fazer uma lista clara das dívidas e pagar primeiro as mais urgentes
  • Escolher um método de pagamento e pedir aos credores um plano de pagamento
  • Saber que a dívida forçada pode muitas vezes ser contestada, com o apoio certo

Mini questionário

Que contas vêm normalmente primeiro num plano para as dívidas?
  1. Cartões de lojas
  2. Renda e energia ✓
  3. Subscrições
  4. Empréstimos de amigos

As contas que protegem a sua casa e os serviços essenciais vêm primeiro, porque falhá-las pode ter efeitos graves.

O seu ex-companheiro fez um empréstimo em seu nome sem a sua livre escolha. Qual é um bom primeiro passo?
  1. Pagar em silêncio
  2. Ignorar todas as cartas
  3. Pedir apoio antes de pagar ✓
  4. Fazer novo empréstimo para o pagar

A dívida forçada pode muitas vezes ser contestada. O apoio, muitas vezes gratuito, ajuda a ver as opções antes de pagar ou assinar algo.

O que quer dizer «juros mais altos primeiro»?
  1. Pagar mais na dívida que custa mais ✓
  2. Pagar primeiro a dívida mais recente
  3. Pagar só ao maior credor
  4. Pagar o mesmo a todas as dívidas

Paga mais na dívida com a taxa de juro mais alta e assim paga menos no total. Continue a pagar o mínimo das outras.

Ir mais longe

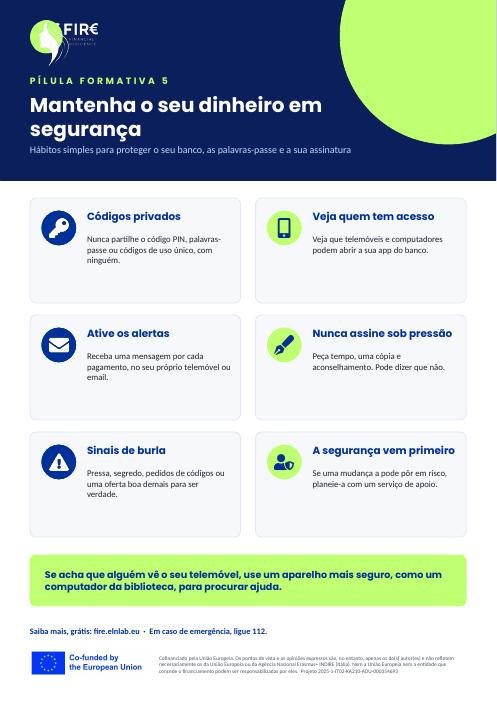
Infográfico: Mantenha o seu dinheiro em segurança

O vídeo desta pílula ainda não está online. O infográfico e a ficha estão prontos.

Pílula 5 · 5 min

Práticas financeiras seguras

Nesta pílula

  • Manter a aplicação do banco, código PIN, palavras-passe e códigos privados e seguros
  • Reconhecer sinais de que outra pessoa controla o seu dinheiro ou telemóvel
  • Nunca assinar sob pressão e reconhecer burlas comuns

Mini questionário

O seu companheiro diz: «Se gostas de mim, dás-me a palavra-passe do banco.» O que é verdade?
  1. Os casais têm de partilhar palavras-passe
  2. As palavras-passe são privadas; partilhar nunca é dever ✓
  3. Não faz mal se ele só olhar
  4. Também lhe tem de dar o código PIN

O amor nunca exige abdicar do controlo do seu dinheiro. A pressão para partilhar o acesso é um sinal de alerta.

Alguém lhe dá um contrato de empréstimo e diz: «Assina já, não há tempo para ler.» O que pode fazer?
  1. Assinar para evitar uma discussão
  2. Pedir tempo, uma cópia e aconselhamento ✓
  3. Assinar sem ler
  4. Assinar antes uma folha em branco

Tem direito a ler, a ter tempo e a pedir aconselhamento. Assinar sob pressão pode deixá-la com dívidas que não escolheu.

Que mensagem é mais provavelmente uma burla?
  1. Um extrato mensal na sua aplicação
  2. Um SMS urgente a pedir o seu código PIN ✓
  3. Uma carta com o seu cartão novo
  4. Um recibo depois de um pagamento

Pressa e um pedido do código PIN ou de códigos é um sinal clássico de burla. Um banco a sério não pede o seu código PIN.

Ir mais longe

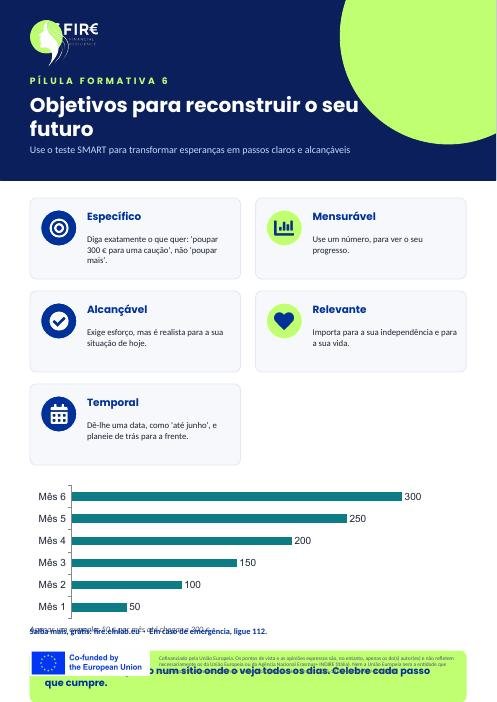
Infográfico: Objetivos para reconstruir o seu futuro

O vídeo desta pílula ainda não está online. O infográfico e a ficha estão prontos.

Pílula 6 · 4 min

Definir objetivos financeiros para reconstruir o seu futuro

Nesta pílula

  • Transformar um desejo vago num objetivo SMART que pode cumprir e medir
  • Dividir um grande objetivo em pequenos passos mensais com datas
  • Equilibrar vitórias rápidas com segurança a longo prazo, como uma reforma

Mini questionário

Qual destes objetivos é SMART?
  1. Poupar mais dinheiro
  2. Um dia ser melhor com o dinheiro
  3. Poupar 300 € para uma caução até junho ✓
  4. Nunca gastar dinheiro em mimos

É específico, tem um número e uma data, e pode ver o seu progresso todos os meses.

O seu objetivo é juntar 300 € em seis meses. Quanto é por mês?
  1. 30 €
  2. 50 € ✓
  3. 60 €
  4. 100 €

300 € a dividir por seis meses são 50 € por mês. Valores pequenos tornam um grande objetivo mais fácil de alcançar.

Num mês não cumpre a meta de poupança. Qual é a melhor resposta?
  1. Desistir do objetivo
  2. Rever e ajustar o plano ✓
  3. Pedir emprestado para recuperar
  4. Deixar de ver o progresso

Os contratempos são normais. Reveja o plano, ajuste os passos e mantenha o objetivo. O progresso raramente é uma linha reta.

Ir mais longe