Seite verlassenEsc ×2Zum Inhalt springen
FIRE · Financial Resilience

Training Pills

Die FIRE Training Pills sind sechs kurze Lektionen zu Geld im Alltag. Jede hat ein kurzes Video, eine Infografik, einen 60-Sekunden-Clip, ein Social-Media-Karussell, ein Handout und ein Quiz. Nutzen Sie sie im Workshop, allein oder in sozialen Medien.

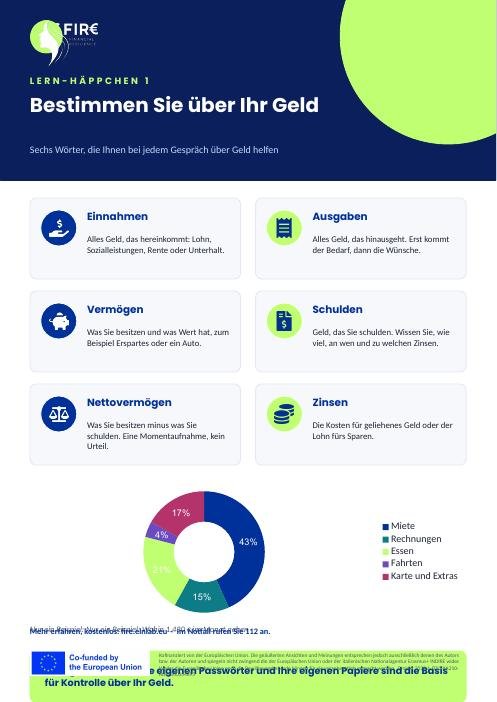
Infografik: Bestimmen Sie über Ihr Geld

Das Video zu dieser Pill ist noch nicht online. Infografik und Handout sind fertig.

Pill 1 · 5 Min.

Die eigenen Finanzen verstehen und selbst bestimmen

In dieser Pill

  • Sechs Grundwörter rund ums Geld kennen, von Einnahmen bis Zinsen
  • Verstehen: Geld auf Ihren Namen, mit eigenem Zugang, gibt Ihnen Kontrolle
  • Einen ersten Überblick machen: Was kommt herein, was geht hinaus?

Mini-Quiz

Welche Aussage über finanzielle Unabhängigkeit ist richtig?
  1. Sie braucht ein hohes Gehalt
  2. Es geht um Zugang, Wissen und Kontrolle ✓
  3. Sie bedeutet, nie Geld zu leihen
  4. Sie ist nur für Frauen ohne Partner

Unabhängigkeit hängt nicht davon ab, wie viel Sie haben. Es geht darum, an Ihr Geld zu kommen, Ihre Zahlen zu kennen und selbst zu entscheiden.

Was ist das Nettovermögen?
  1. Ihr Gehalt im Monat
  2. Was Sie besitzen minus was Sie schulden ✓
  3. Das Geld in Ihrem Portemonnaie
  4. Die Zinsen für einen Kredit

Nettovermögen ist Vermögen minus Schulden. Es kann unter null sein. Das ist eine nützliche Information, kein Urteil.

Warum ist ein Bankkonto auf Ihren Namen wichtig?
  1. Banken bieten günstigere Preise
  2. Nur Sie kommen an das Geld und verwalten es ✓
  3. Sie brauchen nie einen Haushaltsplan
  4. Es versteckt Geld vor dem Finanzamt

Wer Ihren Zugang kontrolliert, kontrolliert Ihr Geld. Ein eigenes Konto mit eigenem Zugang hält es in Ihrer Hand.
Weiter lernen

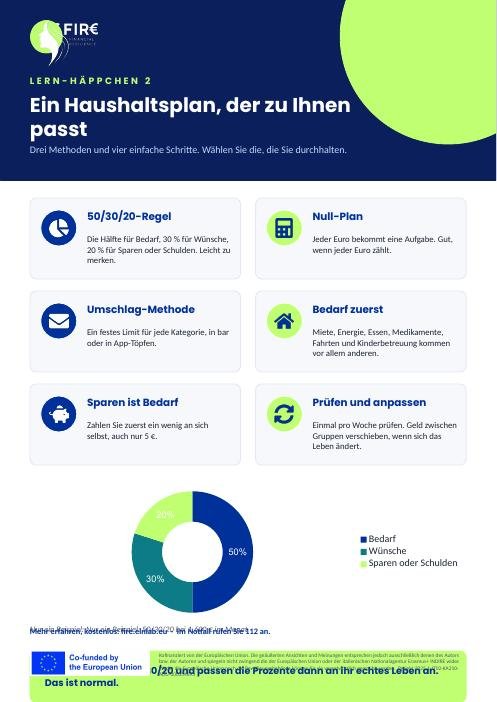
Infografik: Ein Haushaltsplan, der zu Ihnen passt

Das Video zu dieser Pill ist noch nicht online. Infografik und Handout sind fertig.

Pill 2 · 5 Min.

Ein Haushaltsplan für finanzielle Stabilität

In dieser Pill

  • Einen Haushaltsplan als Plan sehen, der Sie stärkt, nicht als Strafe
  • Drei Methoden vergleichen: 50/30/20, Null-Plan und Umschläge
  • In vier Schritten einen einfachen Plan machen und jede Woche prüfen

Mini-Quiz

Wofür sind bei der 50/30/20-Regel die 20 %?
  1. Miete und Essen
  2. Essen gehen
  3. Sparen oder Schulden abzahlen ✓
  4. Geschenke

Bei 50/30/20 geht die Hälfte in Bedarf, 30 % in Wünsche und 20 % in Sparen oder Schulden abzahlen.

Nadias Haushaltsplan geht einen Monat schief. Was ist der beste nächste Schritt?
  1. Den Haushaltsplan aufgeben
  2. Den Plan anpassen und weitermachen ✓
  3. Geld für ihre Wünsche leihen
  4. Nicht mehr auf den Kontostand schauen

Ein Haushaltsplan ist ein Werkzeug, keine Prüfung. Das Leben ändert sich, also passen Sie den Plan an und machen weiter.

Was davon ist meist ein Bedarf?
  1. Ein Streaming-Abo
  2. Miete ✓
  3. Essen gehen
  4. Ein neues Handy

Bedarf hält das Leben am Laufen: Wohnen, Energie, Essen, Medikamente, Fahrten und Kinderbetreuung.

Weiter lernen

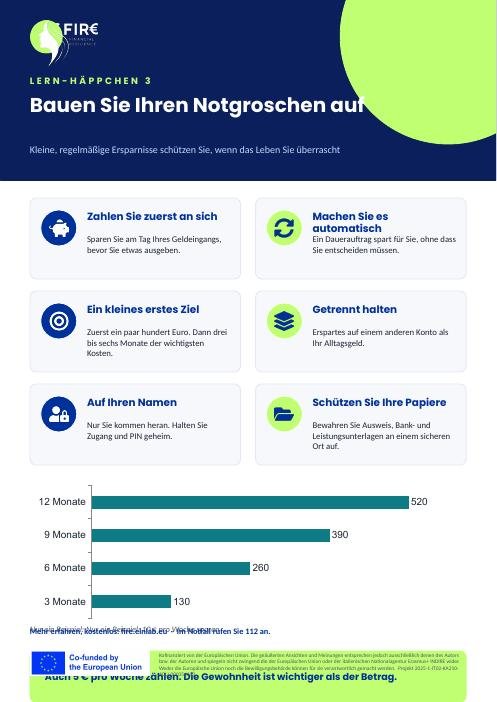
Infografik: Bauen Sie Ihren Notgroschen auf

Das Video zu dieser Pill ist noch nicht online. Infografik und Handout sind fertig.

Pill 3 · 4 Min.

Ersparnisse schützen und einen finanziellen Notgroschen aufbauen

In dieser Pill

  • Verstehen, was ein Notgroschen ist und warum er Sie schützt
  • Mit kleinen Beträgen sparen, mit Gewohnheiten, die auch in harten Monaten klappen
  • Ersparnisse getrennt halten, auf Ihren Namen und sicher vor anderen

Mini-Quiz

Wofür ist ein Notgroschen?
  1. Urlaub und kleine Extras
  2. Unerwartete Kosten und Krisen ✓
  3. Wünsche jeden Monat
  4. Geld an die Familie leihen

Ein Notgroschen deckt Überraschungen ab. So treibt Sie eine Krise nicht in Schulden oder Abhängigkeit.

Was heißt „zuerst an sich selbst zahlen“?
  1. Am Zahltag etwas Schönes kaufen
  2. Gleich beim Geldeingang etwas sparen ✓
  3. Rechnungen spät bezahlen
  4. Alles Geld in bar behalten

Wenn Sie am Zahltag sparen, bevor Sie etwas ausgeben, wird Sparen leicht und regelmäßig.

Wo ist Ihr Erspartes am sichersten?
  1. Auf einem Gemeinschaftskonto, das jemand anderes kontrolliert
  2. Auf einem eigenen Konto auf Ihren Namen ✓
  3. Bei Ihrem Partner
  4. Auf demselben Konto wie Ihre Rechnungen

Erspartes auf Ihren Namen, getrennt vom Alltagsgeld, ist leichter zu schützen und nicht so schnell aus Versehen ausgegeben.

Weiter lernen

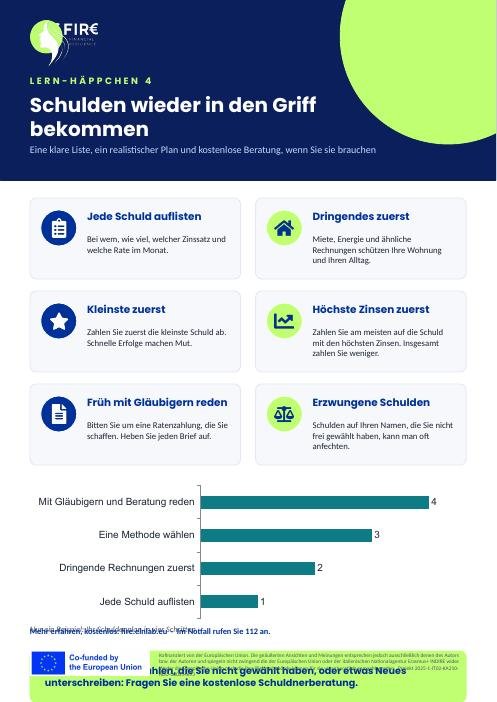
Infografik: Schulden wieder in den Griff bekommen

Das Video zu dieser Pill ist noch nicht online. Infografik und Handout sind fertig.

Pill 4 · 5 Min.

Schulden bewältigen und finanziell neu starten

In dieser Pill

  • Eine klare Liste Ihrer Schulden machen und die dringendsten zuerst zahlen
  • Eine Methode zum Abzahlen wählen und Gläubiger um Ratenzahlung bitten
  • Wissen: Erzwungene Schulden kann man oft anfechten, mit guter Beratung

Mini-Quiz

Welche Rechnungen kommen in einem Schuldenplan meist zuerst?
  1. Kundenkarten von Geschäften
  2. Miete und Energie ✓
  3. Abos
  4. Schulden bei Freunden

Rechnungen, die Ihre Wohnung und wichtige Leistungen schützen, kommen zuerst. Fehlen diese Zahlungen, kann das ernste Folgen haben.

Ihr Ex-Partner hat ohne Ihre freie Wahl einen Kredit auf Ihren Namen aufgenommen. Was ist ein guter erster Schritt?
  1. Still bezahlen
  2. Alle Briefe ignorieren
  3. Vor dem Zahlen Schuldner- oder Rechtsberatung holen ✓
  4. Einen neuen Kredit dafür aufnehmen

Erzwungene Schulden kann man oft anfechten. Beratung, oft kostenlos, prüft mit Ihnen die Möglichkeiten, bevor Sie zahlen oder unterschreiben.

Was heißt „höchste Zinsen zuerst“?
  1. Extra auf die teuerste Schuld zahlen ✓
  2. Die neueste Schuld zuerst zahlen
  3. Nur den größten Gläubiger bezahlen
  4. Auf alle Schulden gleich viel zahlen

Sie zahlen extra auf die Schuld mit dem höchsten Zinssatz. So zahlen Sie insgesamt weniger. Auf die anderen zahlen Sie weiter die Mindestrate.

Weiter lernen

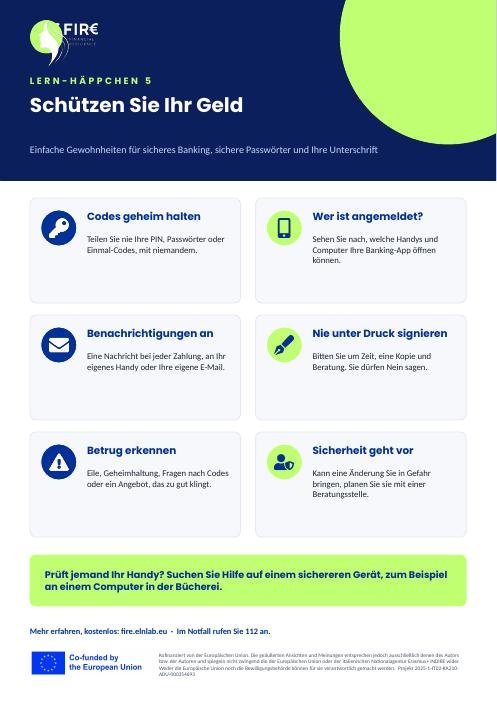
Infografik: Schützen Sie Ihr Geld

Das Video zu dieser Pill ist noch nicht online. Infografik und Handout sind fertig.

Pill 5 · 5 Min.

Sicherer Umgang mit Geld

In dieser Pill

  • Banking-App, PIN, Passwörter und Codes privat und sicher halten
  • Anzeichen erkennen, dass jemand anderes Ihr Geld oder Handy kontrolliert
  • Nie unter Druck unterschreiben und typische Betrugstricks erkennen

Mini-Quiz

Ihr Partner sagt: „Wenn du mich liebst, gibst du mir dein Banking-Passwort.“ Was stimmt?
  1. Paare müssen Passwörter teilen
  2. Passwörter sind privat; teilen ist nie Pflicht ✓
  3. Es ist okay, wenn er nur schaut
  4. Sie müssen ihm auch Ihre PIN geben

Liebe verlangt nie, dass Sie die Kontrolle über Ihr Geld abgeben. Druck, den Zugang zu teilen, ist ein Warnsignal.

Jemand gibt Ihnen einen Kreditvertrag: „Unterschreib jetzt, keine Zeit zum Lesen.“ Was können Sie tun?
  1. Unterschreiben, um Streit zu vermeiden
  2. Um Zeit, eine Kopie und Beratung bitten ✓
  3. Ohne Lesen unterschreiben
  4. Stattdessen ein leeres Blatt unterschreiben

Sie haben das Recht zu lesen, sich Zeit zu nehmen und Rat zu holen. Unterschreiben unter Druck führt oft zu Schulden, die Sie nicht wollten.

Welche Nachricht ist am ehesten Betrug?
  1. Ein Monatsauszug in Ihrer App
  2. Eine SMS, die dringend Ihre PIN will ✓
  3. Ein Brief mit Ihrer neuen Karte
  4. Ein Beleg nach einer Zahlung

Zeitdruck und die Frage nach PIN oder Codes sind typische Zeichen für Betrug. Eine echte Bank fragt nie nach Ihrer PIN.

Weiter lernen

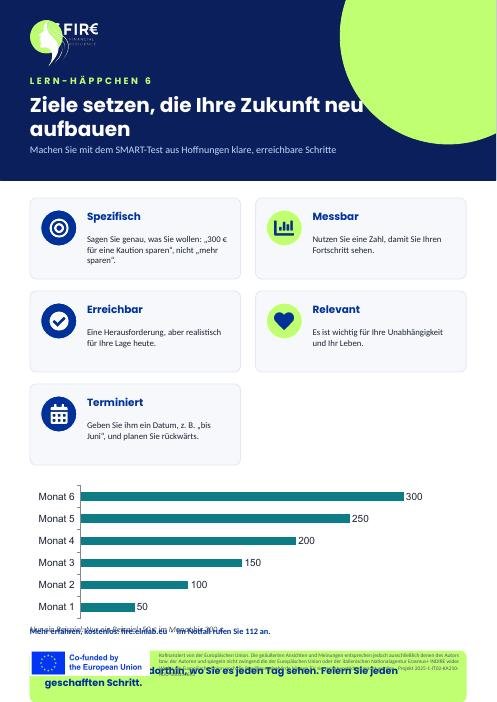
Infografik: Ziele setzen, die Ihre Zukunft neu aufbauen

Das Video zu dieser Pill ist noch nicht online. Infografik und Handout sind fertig.

Pill 6 · 4 Min.

Finanzielle Ziele setzen und die Zukunft neu aufbauen

In dieser Pill

  • Aus einem vagen Wunsch ein SMARTes Ziel machen, das Sie umsetzen und messen
  • Ein großes Ziel in kleine Schritte pro Monat mit Datum teilen
  • Schnelle Erfolge und langfristige Sicherheit verbinden, z. B. eine Rente auf Ihren Namen

Mini-Quiz

Welches Ziel ist SMART?
  1. Mehr Geld sparen
  2. Irgendwann besser mit Geld umgehen
  3. Bis Juni 300 € für eine Kaution sparen ✓
  4. Nie Geld für Extras ausgeben

Es ist spezifisch, hat eine Zahl und ein Datum, und Sie können jeden Monat Ihren Fortschritt prüfen.

Ihr Ziel sind 300 € in sechs Monaten. Wie viel ist das pro Monat?
  1. 30 €
  2. 50 € ✓
  3. 60 €
  4. 100 €

300 € geteilt durch sechs Monate sind 50 € im Monat. Kleine Beträge machen ein großes Ziel leichter erreichbar.

Sie verfehlen Ihr Sparziel in einem Monat. Was ist die beste Reaktion?
  1. Das Ziel aufgeben
  2. Den Plan prüfen und anpassen ✓
  3. Geld leihen, um aufzuholen
  4. Nicht mehr auf den Fortschritt schauen

Rückschläge sind normal. Prüfen Sie den Plan, passen Sie die Schritte an und behalten Sie das Ziel. Fortschritt verläuft selten gerade.

Weiter lernen