Esci da questo sitoEsc ×2Vai al contenuto
FIRE · Financial Resilience

Training Pills

Le Pillole formative FIRE sono sei brevi lezioni sulle competenze di tutti i giorni con i soldi. Ognuna ha un breve video, un'infografica, una clip di 60 secondi, un carosello social, una scheda di una pagina e un quiz. Usale in un laboratorio, da sola o sui social.

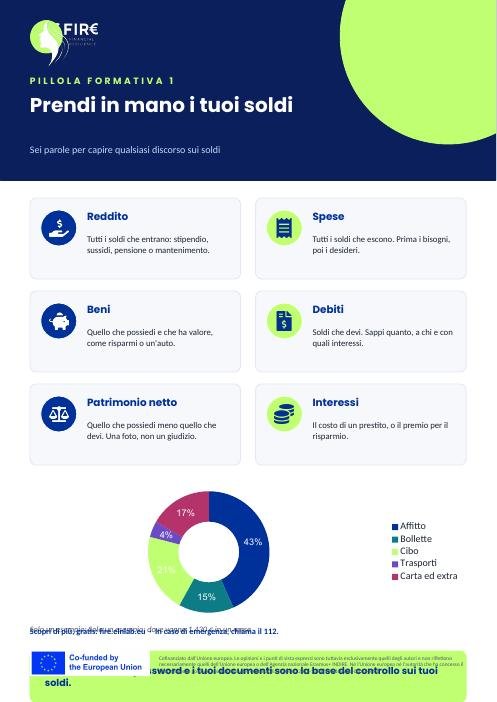
Infografica: Prendi in mano i tuoi soldi

Il video di questa pillola non è ancora online. L'infografica e la scheda sono pronte.

Pillola 1 · 5 min

Capire e prendere in mano le proprie finanze

In questa pillola

  • Conoscere sei parole base dei soldi, da reddito a interessi
  • Capire perché soldi a tuo nome, con accesso tuo, ti danno il controllo
  • Fare una prima foto dei tuoi soldi: cosa entra e cosa esce

Mini quiz

Quale frase sull'indipendenza economica è vera?
  1. Serve uno stipendio alto
  2. Riguarda accesso, conoscenza e controllo ✓
  3. Significa non chiedere mai prestiti
  4. È solo per le donne senza partner

L'indipendenza non dipende da quanto hai. Significa raggiungere i tuoi soldi, conoscere i tuoi numeri e fare le tue scelte.

Che cos'è il patrimonio netto?
  1. Il tuo stipendio mensile
  2. Quello che possiedi meno quello che devi ✓
  3. I soldi nel portafoglio
  4. Gli interessi su un prestito

Il patrimonio netto è beni meno debiti. Può essere sotto zero. È un'informazione utile, non un giudizio.

Perché è importante un conto a tuo nome?
  1. Le banche fanno prezzi più bassi
  2. Solo tu puoi raggiungere e gestire i soldi ✓
  3. Non ti serve mai un budget
  4. Nasconde i soldi al fisco

Se qualcun altro controlla il tuo accesso, controlla i tuoi soldi. Un conto tuo, con le tue credenziali, li tiene nelle tue mani.
Per approfondire

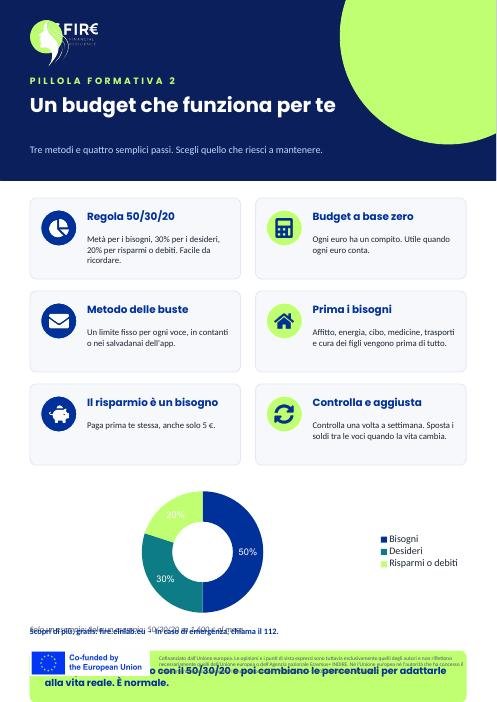
Infografica: Un budget che funziona per te

Il video di questa pillola non è ancora online. L'infografica e la scheda sono pronte.

Pillola 2 · 5 min

Fare un budget per la stabilità economica

In questa pillola

  • Vedere il budget come un piano che ti dà il comando, non una punizione
  • Confrontare tre metodi: 50/30/20, budget a base zero e buste
  • Creare un budget semplice in quattro passi e controllarlo ogni settimana

Mini quiz

Con la regola 50/30/20, a cosa serve il 20%?
  1. Affitto e cibo
  2. Mangiare fuori
  3. Risparmi o ripagare i debiti ✓
  4. Regali

Con il 50/30/20, metà va ai bisogni, il 30% ai desideri e il 20% a risparmi o debiti.

Un mese il budget di Nadia va storto. Qual è il passo migliore?
  1. Smettere di fare il budget
  2. Aggiustare il piano e andare avanti ✓
  3. Chiedere un prestito per i desideri
  4. Smettere di controllare il saldo

Un budget è uno strumento, non un esame. La vita cambia, quindi aggiusti il piano e vai avanti.

Quale di queste spese di solito è un bisogno?
  1. Un abbonamento in streaming
  2. Affitto ✓
  3. Mangiare fuori
  4. Un telefono nuovo

I bisogni mandano avanti la vita: casa, energia, cibo, medicine, trasporti e cura dei figli.

Per approfondire

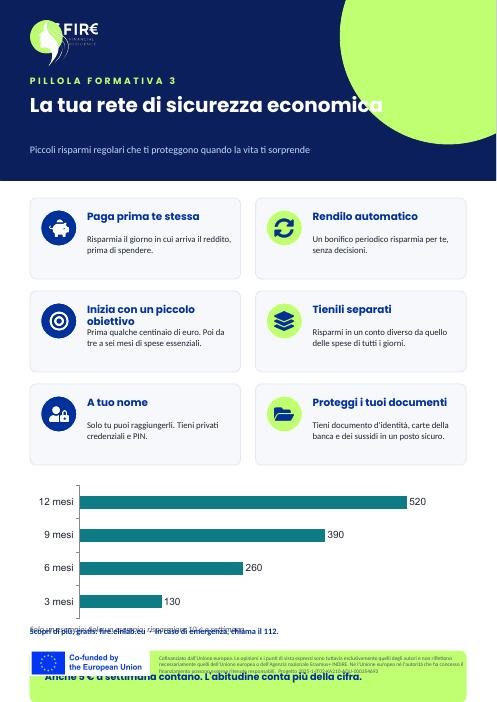
Infografica: La tua rete di sicurezza economica

Il video di questa pillola non è ancora online. L'infografica e la scheda sono pronte.

Pillola 3 · 4 min

Proteggere i risparmi e costruire una rete di sicurezza economica

In questa pillola

  • Capire cos'è un fondo per le emergenze e perché ti protegge
  • Iniziare a risparmiare piccole cifre con abitudini che reggono anche nei mesi duri
  • Tenere i risparmi separati, a tuo nome e al sicuro dagli altri

Mini quiz

A cosa serve un fondo per le emergenze?
  1. Vacanze e sfizi
  2. Spese impreviste e crisi ✓
  3. I desideri di ogni mese
  4. Prestare soldi alla famiglia

Un fondo per le emergenze copre gli imprevisti, così una crisi non ti spinge verso debiti o dipendenza.

Che cosa significa «paga prima te stessa»?
  1. Comprare qualcosa di bello il giorno di paga
  2. Risparmiare un po' appena arriva il reddito ✓
  3. Pagare le bollette in ritardo
  4. Tenere tutti i soldi in contanti

Risparmiare il giorno di paga, prima di spendere, rende l'abitudine facile e costante.

Dov'è il posto più sicuro per i tuoi risparmi?
  1. Un conto cointestato controllato da qualcun altro
  2. Un conto separato a tuo nome ✓
  3. Con il tuo partner
  4. Lo stesso conto delle bollette

I risparmi a tuo nome, separati dalle spese, sono più facili da proteggere e più difficili da usare per sbaglio.

Per approfondire

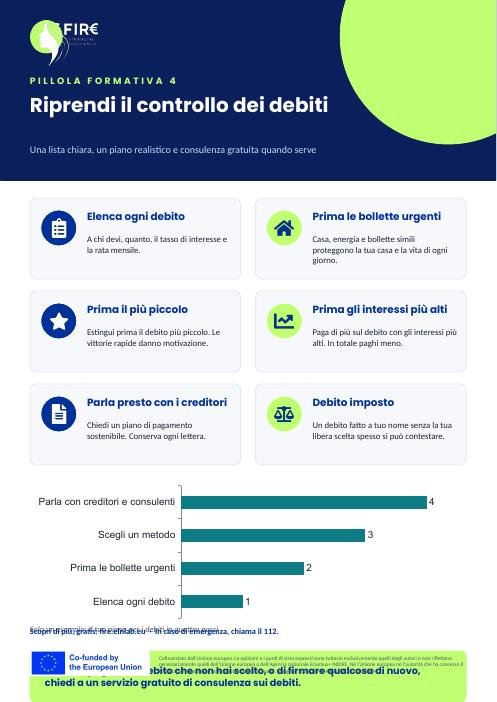
Infografica: Riprendi il controllo dei debiti

Il video di questa pillola non è ancora online. L'infografica e la scheda sono pronte.

Pillola 4 · 5 min

Gestire i debiti e riprendersi economicamente

In questa pillola

  • Fare una lista chiara dei debiti e pagare prima quelli più urgenti
  • Scegliere un metodo di rimborso e chiedere un piano di pagamento
  • Sapere che il debito imposto spesso si può contestare, con la consulenza giusta

Mini quiz

Quali bollette vengono di solito prima in un piano per i debiti?
  1. Carte dei negozi
  2. Affitto ed energia ✓
  3. Abbonamenti
  4. Prestiti da amici

Le bollette che proteggono la casa e i servizi essenziali vengono prima, perché saltarle può avere effetti gravi.

Il tuo ex partner ha fatto un prestito a tuo nome senza la tua libera scelta. Qual è un buon primo passo?
  1. Pagarlo in silenzio
  2. Ignorare tutte le lettere
  3. Chiedere consulenza, sui debiti o legale, prima di pagare ✓
  4. Fare un nuovo prestito per pagarlo

Il debito imposto spesso si può contestare. Una consulenza, spesso gratuita, ti aiuta a capire le opzioni prima di pagare o firmare.

Che cosa significa «prima gli interessi più alti»?
  1. Pagare di più sul debito che costa di più ✓
  2. Pagare prima il debito più recente
  3. Pagare solo il creditore più grande
  4. Pagare la stessa cifra su tutti i debiti

Paghi di più sul debito con il tasso più alto, così in totale paghi meno. Sugli altri continui a pagare la rata minima.

Per approfondire

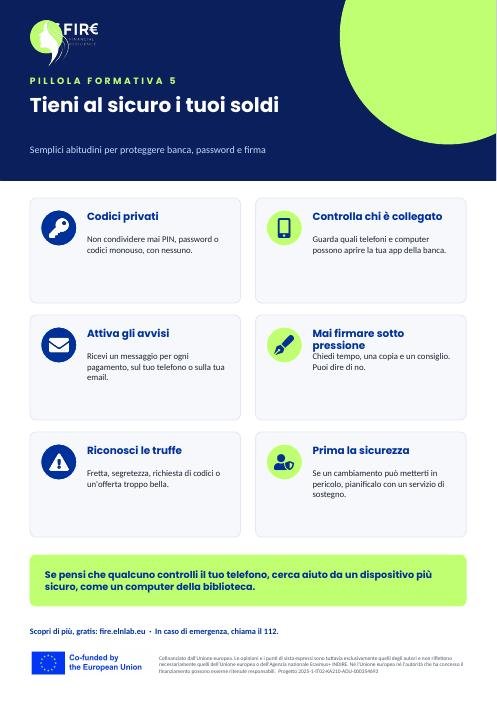
Infografica: Tieni al sicuro i tuoi soldi

Il video di questa pillola non è ancora online. L'infografica e la scheda sono pronte.

Pillola 5 · 5 min

Pratiche finanziarie sicure

In questa pillola

  • Tenere privati e al sicuro app della banca, PIN, password e codici
  • Riconoscere i segnali che qualcuno controlla i tuoi soldi o il tuo telefono
  • Non firmare mai sotto pressione e riconoscere le truffe più comuni

Mini quiz

Il tuo partner dice: «Se mi ami, mi dai la password della banca.» Cosa è vero?
  1. In coppia bisogna condividere le password
  2. Le tue password sono private; condividerle non è mai un dovere ✓
  3. Va bene se lui guarda soltanto
  4. Devi dargli anche il PIN

L'amore non chiede mai di cedere il controllo dei tuoi soldi. Le pressioni per avere il tuo accesso sono un campanello d'allarme.

Qualcuno ti dà un modulo di prestito e dice: «Firma subito, non c'è tempo per leggere.» Cosa puoi fare?
  1. Firmare per evitare una lite
  2. Chiedere tempo, una copia e un consiglio ✓
  3. Firmare senza leggere
  4. Firmare invece un foglio in bianco

Hai il diritto di leggere, prenderti tempo e chiedere consiglio. Firmare sotto pressione può lasciarti debiti che non hai scelto.

Quale messaggio è più probabilmente una truffa?
  1. Un estratto conto mensile nella tua app
  2. Un SMS che chiede con urgenza il tuo PIN ✓
  3. Una lettera con la tua nuova carta
  4. Una ricevuta dopo un pagamento

Fretta più richiesta di PIN o codici è un classico segnale di truffa. Una vera banca non chiede il tuo PIN.

Per approfondire

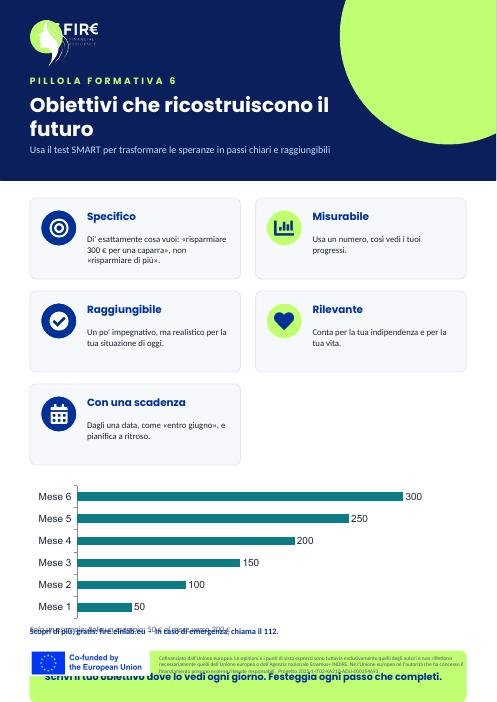
Infografica: Obiettivi che ricostruiscono il futuro

Il video di questa pillola non è ancora online. L'infografica e la scheda sono pronte.

Pillola 6 · 4 min

Fissare obiettivi economici per ricostruire il tuo futuro

In questa pillola

  • Trasformare un desiderio vago in un obiettivo SMART concreto e misurabile
  • Dividere un grande obiettivo in piccoli passi mensili con delle date
  • Bilanciare vittorie rapide e sicurezza a lungo termine, come una pensione a tuo nome

Mini quiz

Quale obiettivo è SMART?
  1. Risparmiare di più
  2. Un giorno essere più brava con i soldi
  3. Risparmiare 300 € per una caparra entro giugno ✓
  4. Non spendere mai per gli sfizi

È specifico, ha un numero e una data, e puoi controllare i progressi ogni mese.

Il tuo obiettivo è 300 € in sei mesi. Quanto fa al mese?
  1. 30 €
  2. 50 € ✓
  3. 60 €
  4. 100 €

300 € diviso sei mesi fa 50 € al mese. Piccole cifre rendono più facile un grande obiettivo.

Un mese non raggiungi la cifra da risparmiare. Qual è la reazione migliore?
  1. Rinunciare all'obiettivo
  2. Rivedere e aggiustare il piano ✓
  3. Chiedere un prestito per recuperare
  4. Smettere di guardare i progressi

Gli intoppi sono normali. Rivedi il piano, aggiusta i passi e tieni l'obiettivo. I progressi raramente sono una linea dritta.

Per approfondire